Banyak bisnis terlihat ramai tetapi keuntungannya tipis karena harga jual ditentukan dari perkiraan, harga pesaing, atau sekadar “modal ditambah sedikit”. Masalahnya, ada biaya bahan, tenaga kerja, kemasan, penyusutan alat, hingga biaya transaksi yang sering tidak ikut dihitung.
Cara menghitung HPP yang benar dimulai dengan mengumpulkan seluruh biaya langsung untuk memperoleh atau menghasilkan produk. Untuk usaha produksi, rumus sederhananya adalah total biaya produksi dibagi jumlah produk layak jual. Untuk usaha dagang, gunakan persediaan awal ditambah pembelian bersih dikurangi persediaan akhir.
HPP adalah apa?
- DefinisiHPP
-
Harga Pokok Penjualan adalah biaya yang melekat langsung pada barang yang berhasil dijual dalam suatu periode. Pada bisnis produksi, pemilik usaha sering menghitung harga pokok produksi per unit terlebih dahulu.
Laba kotor = Penjualan bersih − HPP
Laba kotor belum dikurangi biaya operasional, pajak, bunga, dan pengeluaran lain di luar HPP.
Jika HPP terlalu rendah karena ada biaya yang terlewat, laporan akan terlihat lebih menguntungkan daripada kondisi sebenarnya. Sebaliknya, memasukkan semua biaya kantor dan pemasaran ke HPP membuat biaya produk tampak terlalu mahal. Karena itu, pemisahan biaya harus konsisten.
Bedakan HPP, biaya operasional, dan modal
| Istilah | Arti | Contoh |
|---|---|---|
| HPP | Biaya langsung untuk memperoleh atau membuat produk yang dijual. | Tepung yang dipakai membuat roti. |
| Biaya operasional | Biaya yang mendukung jalannya bisnis secara umum. | Gaji admin, langganan aplikasi, dan promosi. |
| Modal | Dana atau aset untuk memulai dan menjalankan usaha. | Pembelian oven sebagai aset. |
Rumus HPP untuk bisnis dagang
HPP = Persediaan awal + Pembelian bersih − Persediaan akhir
Pembelian bersih = pembelian kotor + ongkos angkut − retur dan potongan pembelian.
Persediaan akhir sebaiknya berasal dari pencatatan stok yang sudah dicocokkan dengan penghitungan fisik.
Contoh perhitungan HPP usaha dagang
- Persediaan awal: Rp12.000.000
- Pembelian barang: Rp28.000.000
- Ongkos angkut pembelian: Rp1.000.000
- Retur dan potongan pembelian: Rp2.000.000
- Persediaan akhir: Rp9.000.000
Pembelian bersih adalah Rp28.000.000 + Rp1.000.000 − Rp2.000.000 = Rp27.000.000.
Rumus HPP produksi per unit
Untuk UMKM yang membuat produk sendiri, hitung dahulu total biaya produksi.
Total biaya produksi = Bahan baku langsung + Tenaga kerja langsung + Overhead produksi
HPP per unit = Total biaya produksi ÷ Produk layak jual
Gunakan jumlah produk yang benar-benar layak dijual sebagai pembagi.
Jika dari 120 produk terdapat 5 produk rusak dan biaya kerusakannya tidak dapat dipulihkan, biaya produksi perlu dialokasikan ke 115 produk yang dapat dijual. Mengabaikan produk gagal akan membuat HPP per unit terlalu rendah.
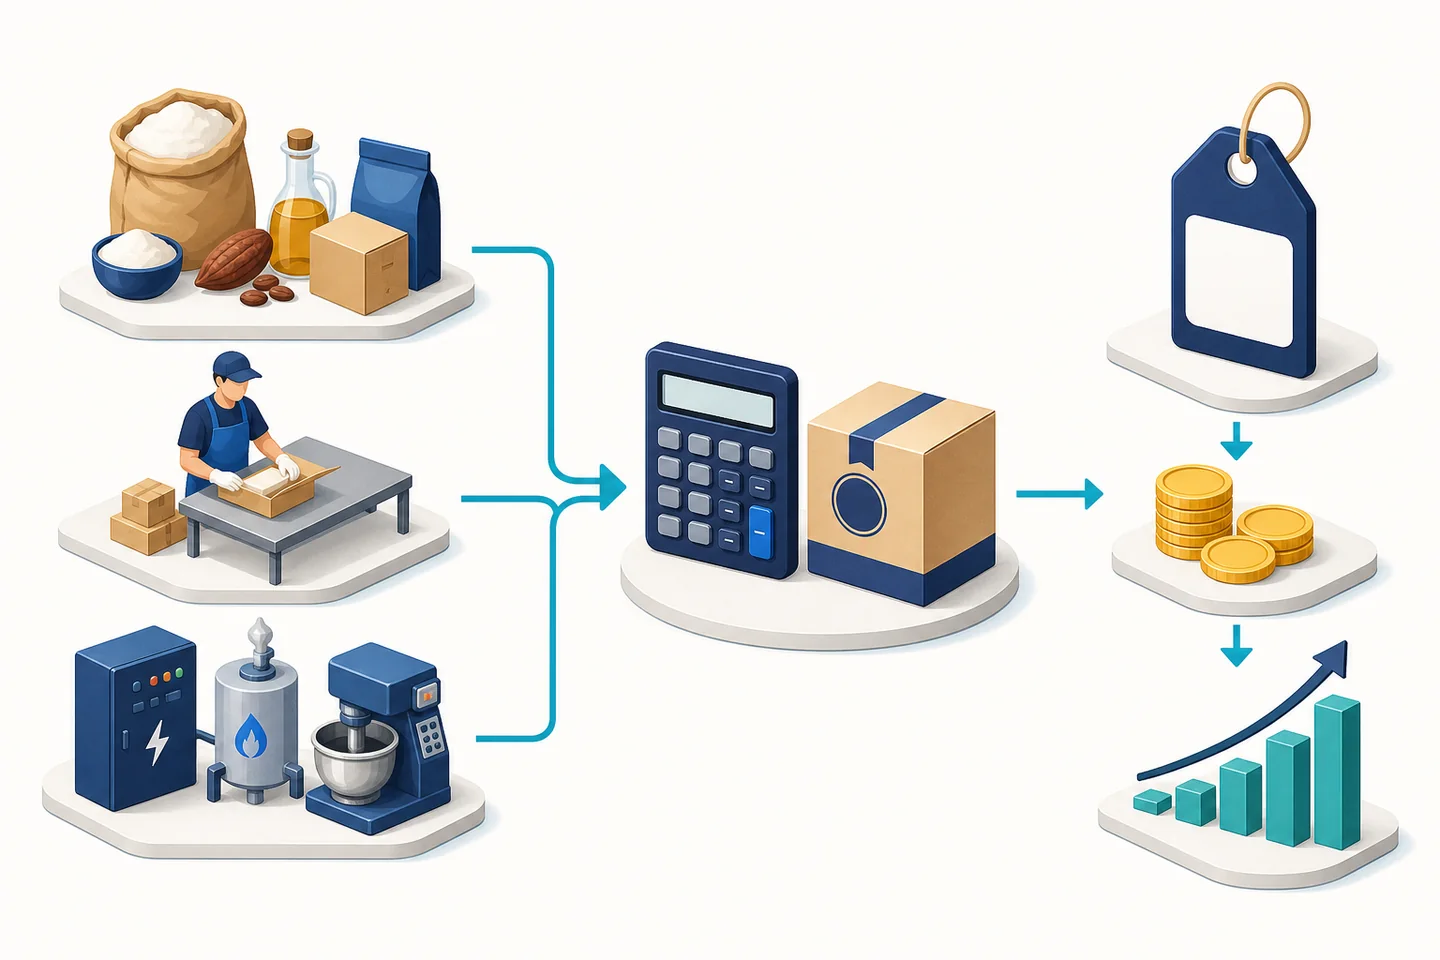
Komponen biaya yang perlu dimasukkan
-
Bahan baku langsung
Masukkan bahan utama dan tambahan yang benar-benar dipakai, bukan nilai seluruh bahan yang dibeli bulan itu.
-
Tenaga kerja langsung
Hitung upah orang yang terlibat langsung. Untuk peran campuran, alokasikan hanya porsi waktu produksinya.
-
Overhead produksi
Alokasikan listrik produksi, gas, perawatan, penyusutan alat, dan biaya tidak langsung lain secara konsisten.
-
Kemasan yang melekat
Kotak, botol, label, segel, dan kemasan primer biasanya menjadi bagian biaya produk.
Contoh menghitung HPP produk UMKM
Sebuah usaha memproduksi 120 kemasan camilan dalam satu batch dengan biaya berikut:
| Komponen biaya | Nilai |
|---|---|
| Bahan baku langsung | Rp1.560.000 |
| Tenaga kerja langsung | Rp480.000 |
| Overhead produksi | Rp300.000 |
| Kemasan primer | Rp300.000 |
| Total | Rp2.640.000 |
Komposisi biaya satu batch
Persentase dihitung dari total biaya produksi Rp2.640.000.
- Bahan baku · Rp1.560.00059,1%
- Tenaga kerja · Rp480.00018,2%
- Overhead · Rp300.00011,4%
- Kemasan · Rp300.00011,4%
Rp2.640.000 ÷ 120 = Rp22.000
Rp22.000 adalah biaya produk per kemasan, bukan otomatis harga jual.
Pemilik bisnis masih perlu mempertimbangkan biaya transaksi, promosi, pajak yang relevan, target laba, harga pasar, dan nilai yang diterima pelanggan.
Cara menentukan harga jual dari HPP
Ada dua istilah yang sering tertukar: markup dan margin.
Markup
Membandingkan laba dengan HPP.
- Harga jual = HPP × (1 + markup)
- Markup 40% dari HPP Rp22.000 menghasilkan Rp30.800
Margin
Membandingkan laba dengan harga jual.
- Harga jual = HPP ÷ (1 − target margin)
- Target margin 40% dari HPP Rp22.000 membutuhkan Rp36.667
Metode markup
Harga jual = HPP × (1 + persentase markup)
Rp22.000 × 1,40 = Rp30.800. Laba kotor Rp8.800, tetapi margin aktualnya 28,6%—bukan 40%.
Metode target margin
Harga jual = HPP ÷ (1 − target margin)
Rp22.000 ÷ 0,60 = Rp36.667. Harga dapat dibulatkan menjadi Rp37.000 setelah mempertimbangkan pasar.
Perbandingan markup dan margin
| Markup dari HPP | Harga jual dari HPP Rp22.000 | Margin aktual |
|---|---|---|
| 20% | Rp26.400 | 16,7% |
| 30% | Rp28.600 | 23,1% |
| 40% | Rp30.800 | 28,6% |
| 50% | Rp33.000 | 33,3% |
| 100% | Rp44.000 | 50% |
Tidak ada persentase laba yang otomatis ideal untuk semua bisnis. Produk mudah rusak, kebutuhan stok, volume penjualan, posisi merek, dan tingkat persaingan dapat menghasilkan struktur margin yang berbeda.
Jangan lupa biaya marketplace dan pembayaran
Komisi marketplace, biaya layanan, subsidi promosi, dan biaya transaksi pembayaran biasanya muncul ketika penjualan terjadi. Biaya ini tidak selalu dimasukkan ke HPP akuntansi, tetapi wajib diperhitungkan saat menentukan harga jual.
Harga jual = HPP ÷ (1 − biaya variabel − target kontribusi)
Contoh: Rp22.000 ÷ (1 − 0,12 − 0,25) = Rp34.921, lalu dapat dibulatkan menjadi Rp35.000.
Uji harga terhadap pasar dan respons pelanggan. Pelajari juga cara kerja payment gateway agar biaya transaksi dan proses settlement tidak terlewat dari perencanaan arus kas.
Kesalahan yang membuat HPP tidak akurat
Langkah praktis menghitung HPP secara rutin
- TentukanSatuan produk dan periode
- KumpulkanBahan, tenaga kerja, overhead
- HitungProduk layak jual dan HPP unit
- UjiBiaya kanal, laba, dan pasar
- Tentukan satuan produk dan periode penghitungan.
- Catat kuantitas serta harga aktual seluruh bahan yang dipakai.
- Hitung jam tenaga kerja langsung dan tarifnya.
- Kumpulkan overhead produksi, lalu tentukan dasar alokasinya.
- Catat jumlah produksi, produk gagal, dan produk layak jual.
- Hitung HPP per unit dan bandingkan dengan periode sebelumnya.
- Tambahkan biaya penjualan serta target laba sebelum menetapkan harga.
- Uji harga terhadap nilai produk, pesaing, dan kemampuan pelanggan.
Buat proses ini menjadi bagian dari SOP bisnis. Dengan format pencatatan yang konsisten, tim dapat memperbarui HPP tanpa menunggu semua perhitungan dikerjakan pemilik.
Kapan HPP perlu dihitung ulang?
Untuk bahan dengan harga yang sangat fluktuatif, gunakan harga pembelian aktual atau rata-rata yang konsisten dengan sistem persediaan bisnis. Hindari mempertahankan angka lama hanya karena harga jual telanjur dipasang.
Pertanyaan umum tentang cara menghitung HPP
Apakah ongkir masuk ke HPP?
Ongkos untuk membawa bahan atau barang dari pemasok sampai siap digunakan biasanya menjadi bagian biaya perolehan. Ongkir kepada pelanggan umumnya dipisahkan sebagai biaya penjualan atau pemenuhan.
Apakah gaji pemilik masuk HPP?
Kompensasi pemilik yang berkaitan langsung dengan produksi dapat dialokasikan sebagai tenaga kerja langsung. Pengambilan pribadi dan pekerjaan manajerial umum tidak otomatis menjadi HPP.
Bagaimana cara menghitung HPP makanan?
Jumlahkan biaya bahan sesuai resep, tenaga kerja langsung, kemasan primer, serta overhead produksi yang dialokasikan. Bagi dengan jumlah porsi atau kemasan yang layak dijual.
Apakah HPP sama dengan modal?
Tidak. HPP adalah biaya produk yang dijual, sedangkan modal mencakup dana dan aset untuk membangun atau menjalankan bisnis. Biaya mesin masuk ke produk secara bertahap melalui penyusutan.
Berapa margin keuntungan yang ideal?
Tidak ada angka universal. Target margin harus menutup biaya operasional, risiko, pajak yang relevan, reinvestasi, dan laba pemilik, sekaligus tetap masuk akal bagi pasar.
Kesimpulan
Cara menghitung HPP yang benar bukan hanya menjumlahkan harga bahan. Bisnis perlu mencatat biaya langsung, mengalokasikan overhead secara konsisten, menghitung produk layak jual, lalu membedakan markup dan margin ketika menetapkan harga.
Mulailah dari satu produk dengan volume penjualan terbesar. Setelah rumusnya stabil, gunakan format yang sama untuk produk lain dan perbarui angkanya setiap kali struktur biaya berubah. Keputusan harga yang berbasis data akan membuat pertumbuhan bisnis lebih sehat daripada sekadar mengejar omzet.
Tulis Komentar